Última actualización: septiembre 2026
Trabajar como reformista autónomo puede empezar de muchas formas.
Un conocido te pide arreglar un baño.
Un propietario quiere pintar una vivienda.
Una comunidad necesita reparar una zona común.
Un cliente quiere cambiar suelo, puertas o ventanas.
O varios trabajos pequeños empiezan como “chapuzas” y terminan pareciéndose bastante a un negocio.
Y entonces aparece la pregunta importante:
¿tengo que darme de alta como autónomo si hago reformas, albañilería o trabajos de manitas?
La respuesta corta es: si realizas trabajos por cuenta propia, cobras por ello y lo haces de forma habitual, debes revisar el alta como autónomo.
Pero en este gremio no basta con darse de alta y emitir facturas.
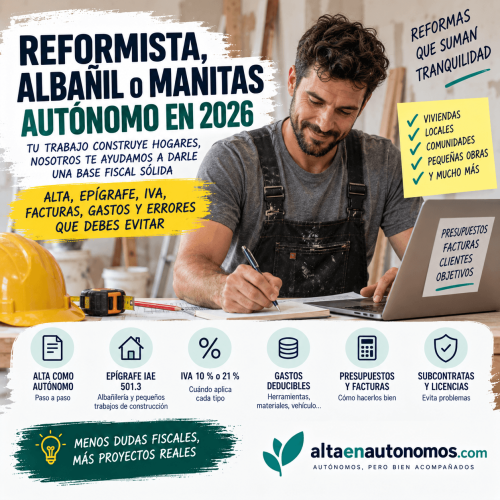
Hay que elegir bien el epígrafe, aplicar correctamente el IVA, diferenciar mano de obra y materiales, saber cuándo una reforma puede ir al 10 % o al 21 %, documentar presupuestos y tener cuidado con subcontratas, licencias y gastos deducibles.
Vamos a verlo claro.
- Cuándo debe darse de alta un reformista como autónomo
- Qué epígrafe usar para albañilería y pequeños trabajos
- IVA en reformas: cuándo va al 21 % y cuándo puede ir al 10 %
- Cuándo puede aplicarse el 10 % de IVA en reformas de vivienda
- Materiales: cómo calcular el límite del 40 %
- Presupuestos y facturas: cómo hacerlo bien
- Factura con retención o sin retención
- Modelo 303, Modelo 130 y obligaciones fiscales
- Reformista en módulos o estimación directa
- Subcontratas e inversión del sujeto pasivo
- Licencias, permisos y responsabilidad
- Gastos deducibles de un reformista autónomo
- Caso práctico: reformista que arregla baños
- Errores frecuentes de reformistas autónomos
- Aplicar siempre el 10 % de IVA
- Aplicar siempre el 21 % por miedo
- Calcular mal el límite del 40 %
- No separar bien materiales y mano de obra
- Trabajar sin alta porque “son chapuzas”
- No hacer presupuesto firmado
- No guardar facturas de materiales
- Aceptar inversión del sujeto pasivo sin comprobar
- No calcular margen real
- Checklist antes de empezar como reformista autónomo
- Cómo podemos ayudarte
- Relación con otros contenidos del blog
- Preguntas frecuentes sobre reformista autónomo
- ¿Tengo que ser autónomo para hacer reformas?
- Qué epígrafe usa un albañil autónomo
- Qué IVA lleva una reforma
- Cuándo se aplica el 10 % de IVA en reformas
- Cómo se calcula el límite del 40 % de materiales
- Qué pasa si los materiales superan el 40 %
- Puede un reformista estar en módulos
- Qué gastos puede deducir un reformista autónomo
- Qué es la inversión del sujeto pasivo en obras
- Conclusión
Cuándo debe darse de alta un reformista como autónomo
Debes plantearte el alta como autónomo cuando realizas trabajos de reforma, reparación, albañilería, pintura, mantenimiento o pequeños arreglos por tu cuenta de forma habitual.
Señales claras:
- haces trabajos para varios clientes;
- cobras por tus servicios;
- compras materiales;
- das presupuestos;
- tienes herramientas propias;
- publicas tus trabajos en redes;
- organizas tu agenda;
- decides precios;
- quieres seguir captando clientes;
- el trabajo no es algo totalmente puntual.
No hace falta tener una empresa grande.
No hace falta tener trabajadores.
No hace falta montar una sociedad.
Puedes empezar como autónomo persona física, pero conviene hacerlo bien desde el principio.
Porque en reformas, un error de IVA o una factura mal hecha puede comerse buena parte del margen.
Y bastante duro es ya pelear con azulejos torcidos.
Qué epígrafe usar para albañilería y pequeños trabajos
Uno de los epígrafes habituales para este tipo de actividad es el IAE 501.3: albañilería y pequeños trabajos de construcción en general.
Puede encajar en trabajos como:
- pequeñas reformas;
- reparación de viviendas;
- albañilería;
- alicatados;
- solados;
- tabiques;
- arreglos de baños;
- reformas parciales;
- pequeños trabajos de construcción.
Pero hay que revisar cada caso.
No es lo mismo hacer albañilería general que dedicarte solo a pintura, fontanería, electricidad, carpintería, instalación de ventanas, climatización o reformas integrales con varios gremios.
Si realizas varias actividades, puede que haya que añadir más de un epígrafe.
El epígrafe no es decoración administrativa.
Marca cómo queda configurada tu actividad y puede afectar a tus obligaciones fiscales.
IVA en reformas: cuándo va al 21 % y cuándo puede ir al 10 %
Este es el punto más importante del post.
Como regla general, los servicios de reforma, reparación o mantenimiento tributan al 21 % de IVA.
Pero determinadas obras de renovación o reparación en viviendas pueden tributar al 10 % de IVA si cumplen ciertos requisitos.
Y aquí es donde muchos reformistas se lían.
No vale aplicar el 10 % porque “es una vivienda”.
Tampoco conviene aplicar siempre el 21 % por miedo, porque a veces el 10 % puede ser correcto y hacer el presupuesto más competitivo.
La clave está en revisar operación por operación.
Cuándo puede aplicarse el 10 % de IVA en reformas de vivienda
Para aplicar el 10 % en obras de renovación o reparación en viviendas, normalmente deben cumplirse estas condiciones:
- la obra debe ser de renovación o reparación;
- debe realizarse en una vivienda o edificio destinado principalmente a viviendas;
- el destinatario debe ser una persona física que use la vivienda para uso particular, o una comunidad de propietarios;
- la construcción o rehabilitación de la vivienda debe haber terminado al menos dos años antes del inicio de las obras;
- los materiales aportados por el profesional no deben superar el 40 % de la base imponible de la operación.
Este último requisito es el que más problemas da.
Porque muchos trabajos de reforma mezclan mano de obra y materiales.
Y el peso de esos materiales puede cambiar totalmente el IVA aplicable.
Materiales: cómo calcular el límite del 40 %
Para saber si puedes aplicar el 10 % de IVA, tienes que calcular cuánto representan los materiales que tú aportas dentro del total de la obra.
La fórmula práctica es:
Materiales aportados ÷ base imponible total de la reforma x 100
Importante: hablamos de importes sin IVA.
Si el resultado es 40 % o menos, este requisito se cumple.
Si el resultado es más del 40 %, normalmente no puedes aplicar el 10 % y tendrás que aplicar el 21 % a toda la operación.
Ejemplo donde sí puede aplicarse el 10 %
Reforma en vivienda particular:
- mano de obra: 2.100 €;
- materiales aportados por el reformista: 900 €;
- base imponible total: 3.000 €.
Cálculo:
900 € ÷ 3.000 € x 100 = 30 %
Como los materiales representan el 30 % del total, no superan el límite del 40 %.
Si además se cumplen el resto de requisitos, la reforma podría ir al 10 % de IVA.
Ejemplo donde no puede aplicarse el 10 %
Reforma en vivienda particular:
- mano de obra: 2.000 €;
- materiales aportados por el reformista: 2.000 €;
- base imponible total: 4.000 €.
Cálculo:
2.000 € ÷ 4.000 € x 100 = 50 %
Como los materiales representan el 50 % del total, superan el límite del 40 %.
En ese caso, no debería aplicarse el 10 %. Lo correcto sería aplicar el 21 % de IVA.
Qué se considera material a efectos del 40 %
Se consideran materiales los elementos que quedan incorporados físicamente a la obra.
Por ejemplo:
- azulejos;
- suelo;
- puertas;
- ventanas;
- sanitarios;
- grifería;
- pintura;
- cemento;
- yeso;
- placas;
- perfiles;
- madera;
- elementos de instalación.
No deben confundirse con herramientas o medios de trabajo.
Una radial, un taladro, una escalera o una lijadora no son materiales aportados al cliente. Son herramientas del profesional.
Regla práctica para no liarte
Antes de aplicar el 10 %, haz siempre esta comprobación:
¿Los materiales que aporto superan el 40 % del total de la reforma?
Si no lo superan, puedes seguir revisando el resto de requisitos.
Si lo superan, cuidado: normalmente toca aplicar el 21 %.
Y aquí no conviene hacer magia.
Porque aplicar un 10 % cuando tocaba un 21 % puede hacer que la diferencia acabe saliendo de tu bolsillo.
Presupuestos y facturas: cómo hacerlo bien
En reformas, un buen presupuesto evita muchos problemas.
Debe indicar:
- datos del profesional;
- datos del cliente;
- dirección de la obra;
- descripción del trabajo;
- mano de obra;
- materiales;
- plazo estimado;
- forma de pago;
- si incluye IVA;
- condiciones;
- aceptación del cliente.
Y cuando emitas la factura, debe estar alineada con el presupuesto.
La factura debe incluir:
- número;
- fecha;
- datos fiscales;
- concepto claro;
- base imponible;
- IVA aplicado;
- total;
- forma de pago;
- retención solo si procede en casos concretos.
Evita conceptos tipo:
“trabajos varios”.
Eso no ayuda.
Mejor:
“Reparación de baño en vivienda particular: sustitución de azulejos, rejuntado y acabado.”
Cuanto más claro sea el concepto, menos dudas después.
Factura con retención o sin retención
Muchos reformistas autónomos facturan sin retención porque realizan una actividad empresarial.
Pero hay que revisar el alta concreta, el epígrafe y la naturaleza de la actividad.
Si facturas a particulares, normalmente no habrá retención.
Si facturas a empresas, comunidades o profesionales, conviene revisar cada caso.
No copies facturas de otro gremio.
Una factura de consultor no es una factura de albañil.
Y una factura de albañil no debería parecer una factura de abogado, salvo que la pared haya demandado a alguien.
Modelo 303, Modelo 130 y obligaciones fiscales
Como reformista autónomo puedes tener que presentar:
- Modelo 303 de IVA;
- Modelo 130 de IRPF;
- declaración anual de la Renta;
- Modelo 390 si procede;
- Modelo 111 si contratas profesionales o trabajadores con retención;
- Modelo 115 si alquilas local con retención.
Si estás en régimen general, declararás el IVA que cobras a tus clientes y podrás deducir el IVA soportado de gastos relacionados.
Ejemplos:
- materiales;
- herramientas;
- maquinaria;
- EPIs;
- combustible justificado;
- alquiler de local o almacén;
- gestoría;
- teléfono profesional;
- seguros;
- publicidad;
- vehículo afecto si procede.
Pero para deducir necesitas factura válida.
El ticket arrugado de una tienda de materiales no siempre salva el trimestre.
Reformista en módulos o estimación directa
Algunas actividades de albañilería y pequeños trabajos de construcción pueden estar incluidas en módulos si cumplen requisitos.
Pero no siempre conviene.
En módulos pagas según parámetros objetivos, no exactamente según tu beneficio real.
Puede influir:
- personal empleado;
- superficie del local;
- vehículos;
- potencia eléctrica;
- otros indicadores según actividad.
Si empiezas con pocos ingresos, muchos gastos o actividad irregular, quizá te interese más estimación directa.
Si tienes una actividad estable y encajas bien en módulos, puede merecer la pena estudiarlo.
No elijas régimen por tradición.
Elige con números.
Subcontratas e inversión del sujeto pasivo
Si trabajas para particulares, lo normal es aplicar IVA según corresponda.
Pero si trabajas como subcontratista para una empresa constructora, promotora o contratista principal, puede aparecer la inversión del sujeto pasivo en determinadas ejecuciones de obra de construcción o rehabilitación.
Esto significa que tú podrías emitir factura sin repercutir IVA y el destinatario sería quien autorrepercutiera el impuesto.
Pero cuidado.
No se aplica a cualquier trabajo para una empresa.
Hay que revisar:
- tipo de obra;
- si es construcción o rehabilitación;
- contrato principal;
- cadena de subcontratación;
- condición del destinatario;
- documentación.
No pongas “inversión del sujeto pasivo” porque te lo pidió el cliente sin revisarlo.
Si está mal, el problema también puede ser tuyo.
Licencias, permisos y responsabilidad
Si haces pequeñas reparaciones, quizá el cliente gestione permisos o no hagan falta en ciertos casos.
Pero en reformas más serias puede haber que revisar:
- licencia de obra menor;
- comunicación previa;
- permisos municipales;
- contenedor de escombros;
- gestión de residuos;
- seguros;
- prevención de riesgos;
- coordinación si hay varios gremios;
- normativa de comunidad de propietarios.
No todo depende del autónomo, pero conviene dejar claro quién se encarga de cada cosa.
Especialmente en el presupuesto o contrato.
Porque cuando aparece una multa, todo el mundo recuerda las conversaciones de forma distinta.
Gastos deducibles de un reformista autónomo
Puedes deducir gastos vinculados a tu actividad si tienes factura válida y los registras correctamente.
Ejemplos habituales:
- herramientas;
- maquinaria;
- materiales;
- EPIs;
- ropa de trabajo;
- botas;
- guantes;
- gafas;
- mascarillas;
- escalera;
- taladro;
- radial;
- furgoneta o vehículo afecto;
- combustible justificado;
- seguro;
- gestoría;
- teléfono;
- publicidad;
- web;
- formación;
- alquiler de almacén;
- reparaciones de maquinaria;
- software de presupuestos;
- comisiones bancarias.
Pero todo debe tener lógica y factura.
Una radial sí.
La barbacoa del sábado, no.
Aunque también corte.
Caso práctico: reformista que arregla baños
Mario empieza haciendo reformas de baño para particulares.
Trabaja solo.
Compra parte de los materiales y cobra por mano de obra.
Va a reformar un baño por 2.500 € de base imponible.
Caso A:
- mano de obra: 1.800 €;
- materiales: 700 €;
- total: 2.500 €.
Cálculo:
700 € ÷ 2.500 € x 100 = 28 %
Los materiales no superan el 40 %.
Si se cumplen el resto de requisitos, podría aplicar el 10 %.
Caso B:
- mano de obra: 1.200 €;
- materiales: 1.300 €;
- total: 2.500 €.
Cálculo:
1.300 € ÷ 2.500 € x 100 = 52 %
Los materiales superan el 40 %.
En este caso, normalmente tocaría aplicar el 21 %.
Por eso el presupuesto no debe hacerse a ojo.
Debe hacerse con margen, desglose y fiscalidad.
Errores frecuentes de reformistas autónomos
Aplicar siempre el 10 % de IVA
No todas las reformas de vivienda van al 10 %.
Hay requisitos.
Aplicar siempre el 21 % por miedo
A veces el 10 % puede ser correcto y hacer el presupuesto más competitivo.
Calcular mal el límite del 40 %
No es “más o menos”.
Hay que dividir materiales entre total de la obra sin IVA.
No separar bien materiales y mano de obra
Sin desglose, pierdes control sobre el límite del 40 %.
Trabajar sin alta porque “son chapuzas”
Si hay actividad habitual, hay que regularizar.
No hacer presupuesto firmado
Sin presupuesto aceptado, reclamar después es más difícil.
No guardar facturas de materiales
Sin factura válida, deducir IVA y gasto se complica.
Aceptar inversión del sujeto pasivo sin comprobar
No se aplica siempre.
Hay que revisar la operación.
No calcular margen real
Materiales, IVA, desplazamiento, herramientas, gestoría, cuota y tiempo.
Todo cuenta.
Checklist antes de empezar como reformista autónomo
Antes de trabajar por tu cuenta, revisa:
- actividad exacta;
- epígrafe;
- alta en Hacienda;
- tarifa plana;
- estimación directa o módulos;
- IVA al 21 % o 10 %;
- límite del 40 % de materiales;
- presupuesto;
- factura;
- seguro;
- vehículo;
- gastos deducibles;
- posibles subcontratas;
- inversión del sujeto pasivo;
- licencias o permisos;
- modelos trimestrales;
- gestoría.
Si dudas en varios puntos, mejor revisar antes.
Un mal cálculo en una reforma puede dejarte trabajando mucho y ganando poco.
Y eso ya lo hacen algunos clientes sin ayuda de Hacienda.
Cómo podemos ayudarte
En altaenautonomos.com podemos ayudarte a darte de alta como reformista, albañil o manitas autónomo de forma online.
Podemos revisar:
- epígrafe correcto;
- alta en Hacienda;
- tarifa plana;
- régimen fiscal;
- IVA aplicable;
- facturación;
- gastos deducibles;
- modelos trimestrales;
- dudas con materiales;
- inversión del sujeto pasivo;
- gestoría online para llevar tus impuestos.
También puedes agendar una asesoría 1:1 si tienes dudas antes de aceptar una obra, emitir una factura o darte de alta.
La idea es sencilla:
que tú hagas reformas.
Y que tus impuestos no necesiten una reforma urgente.
Relación con otros contenidos del blog
Este post conecta especialmente con:
- Alta en autónomos online
- Tarifa plana de autónomos en 2026
- Cuánto cuesta darse de alta como autónomo
- Gastos deducibles en el Modelo 303
- Gestoría online para autónomos
- Asesoría 1:1 para autónomos y empresas
Preguntas frecuentes sobre reformista autónomo
¿Tengo que ser autónomo para hacer reformas?
Si haces reformas por cuenta propia, cobras por ello y lo realizas de forma habitual, debes revisar el alta como autónomo.
Qué epígrafe usa un albañil autónomo
Uno de los epígrafes habituales es el IAE 501.3, albañilería y pequeños trabajos de construcción en general.
Qué IVA lleva una reforma
Como regla general, el 21 %. Pero algunas reformas en viviendas pueden ir al 10 % si cumplen requisitos.
Cuándo se aplica el 10 % de IVA en reformas
Cuando se trata de obras de renovación o reparación en viviendas y se cumplen requisitos sobre destinatario, antigüedad de la vivienda y límite de materiales.
Cómo se calcula el límite del 40 % de materiales
Se divide el importe de materiales aportados por el profesional entre la base imponible total de la reforma, sin IVA, y se multiplica por 100.
Qué pasa si los materiales superan el 40 %
Normalmente no podrás aplicar el 10 % de IVA en esa reforma y habrá que aplicar el tipo general del 21 %.
Puede un reformista estar en módulos
Puede ser posible en determinadas actividades y si cumple requisitos, pero hay que comparar con estimación directa.
Qué gastos puede deducir un reformista autónomo
Herramientas, materiales, EPIs, vehículo afecto, combustible justificado, seguro, gestoría, teléfono, publicidad, formación y otros gastos vinculados.
Qué es la inversión del sujeto pasivo en obras
Es un mecanismo por el que, en determinadas ejecuciones de obra, el destinatario declara el IVA en lugar de repercutirlo el reformista. Hay que revisar si aplica en cada caso.
Conclusión
Trabajar como reformista, albañil o manitas autónomo puede ser una salida muy potente.
Pero conviene empezar bien.
No basta con saber trabajar bien.
Hay que saber facturar bien, aplicar el IVA correcto, controlar materiales, guardar facturas, calcular margen y elegir el epígrafe adecuado.
En reformas, el error no siempre está en la obra.
A veces está en la factura.
En altaenautonomos.com podemos ayudarte a tramitar tu alta online, revisar tu epígrafe y preparar tus obligaciones fiscales para que trabajes con más seguridad desde el primer día.
Porque arreglar paredes está bien.
Pero empezar con el alta bien puesta también sostiene mucho.