Última actualización: noviembre 2026
Darse de alta como autónomo parece sencillo.
Entras en Hacienda.
Eliges una actividad.
Te das de alta en Seguridad Social.
Pones una cuenta bancaria.
Y listo.
El problema es que una casilla mal marcada no suele mostrar un mensaje diciendo:
“Acabas de complicarte los próximos cuatro trimestres.”
Simplemente sigues adelante.
Y meses después descubres que:
- estabas presentando un modelo que no necesitabas;
- no solicitaste una bonificación;
- facturaste mal a un cliente europeo;
- elegiste una actividad incorrecta;
- empezaste antes de formalizar el alta;
- o configuraste mal IVA e IRPF.
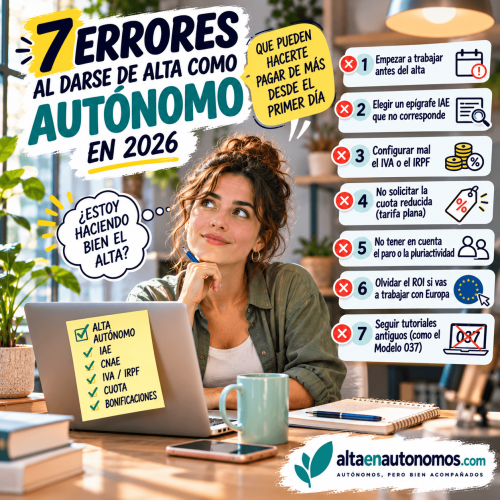
Por eso en este artículo vamos a repasar 7 errores frecuentes al darse de alta como autónomo y cómo evitarlos antes de emitir la primera factura.
Los 7 errores, en vídeo (3 minutos y medio)
Si prefieres verlo antes de leerlo, este vídeo resume los siete errores del artículo.
- Error 1. Empezar a trabajar antes de tramitar correctamente el alta
- Error 2. Elegir un epígrafe IAE porque “se parece bastante”
- Error 3. Configurar mal IVA e IRPF desde el principio
- Error 4. No solicitar correctamente la cuota reducida
- Error 5. No revisar el paro o la pluriactividad antes del alta
- Error 6. No solicitar el ROI cuando vas a trabajar con empresas europeas
- Error 7. Seguir tutoriales antiguos y copiar el alta de otro autónomo
- Un octavo error encubierto: no pensar qué pasará después
- Caso práctico: dos altas aparentemente iguales
- Checklist antes de enviar tu alta
- ¿Cuándo haría yo el alta por mi cuenta?
- Cómo hacemos el alta en AltaEnAutonomos.com
- Preguntas frecuentes sobre errores al darse de alta como autónomo
- ¿Puedo darme de alta después de empezar a trabajar?
- ¿Puedo presentar todavía el Modelo 037?
- ¿Puedo elegir cualquier epígrafe parecido a mi actividad?
- ¿Todos los autónomos presentan Modelo 130?
- ¿Tengo que solicitar la tarifa plana al hacerme autónomo?
- ¿Necesito ROI si trabajo con Europa?
- ¿Puedo ser autónomo y trabajador por cuenta ajena?
- ¿Puedo corregir un alta mal hecha?
- Conclusión
Error 1. Empezar a trabajar antes de tramitar correctamente el alta
Este es probablemente el más importante.
No deberías empezar a desarrollar habitualmente tu actividad y pensar:
“Ya me daré de alta cuando cobre.”
La fecha de alta importa.
Hacienda exige comunicar el inicio antes de comenzar las actividades u operaciones correspondientes.
Seguridad Social también exige que el alta esté realizada antes de iniciar la actividad.
Puedes tramitar el alta en RETA con hasta 60 días de antelación.
Por tanto, no necesitas esperar hasta el último minuto.
¿Qué puede pasar si te das de alta tarde?
Una alta fuera de plazo puede tener consecuencias como:
- pago de cuotas correspondientes;
- recargos;
- posibles sanciones;
- pérdida de determinados beneficios en la cotización.
Y hay otro detalle:
una factura no es lo único que demuestra que has empezado.
También pueden existir:
- contratos;
- publicidad;
- cobros;
- prestación efectiva de servicios;
- pedidos;
- compras vinculadas al inicio;
- comunicaciones comerciales.
No conviertas la fecha del alta en una reconstrucción histórica tres meses después.
Error 2. Elegir un epígrafe IAE porque “se parece bastante”
“Trabajo en marketing.”
“Soy consultor.”
“Hago cosas de internet.”
Eso puede servir para explicárselo a un amigo.
Para Hacienda necesitamos algo más preciso.
El IAE identifica la actividad económica que desarrollas y puede tener consecuencias sobre:
- consideración empresarial o profesional;
- retenciones;
- IVA;
- régimen fiscal;
- obligaciones posteriores.
Además, puedes necesitar más de una actividad.
Ejemplo:
Eres diseñador web.
Pero además:
- vendes formación;
- haces consultoría;
- comercializas plantillas digitales.
No deberías asumir que todo entra automáticamente en el mismo cajón.
IAE y CNAE tampoco son lo mismo
Otro error frecuente es encontrar un CNAE en Google y pensar que ya está resuelto el alta fiscal.
No.
IAE y CNAE son clasificaciones diferentes.
En Seguridad Social necesitarás comunicar el CNAE correspondiente.
En Hacienda, la actividad queda configurada mediante su clasificación fiscal.
La solución no es elegir quince epígrafes “por si acaso”.
Es describir correctamente lo que realmente vas a hacer.
Error 3. Configurar mal IVA e IRPF desde el principio
Este puede generar bastante entretenimiento trimestral.
No todos los autónomos:
- aplican el 21 % de IVA;
- llevan retención;
- presentan Modelo 130;
- presentan los mismos modelos.
Ejemplo.
Autónomo A
Consultor profesional que factura fundamentalmente a empresas españolas con retención.
Autónomo B
Comerciante minorista.
Autónomo C
Profesional sanitario cuya actividad puede estar exenta de IVA.
Autónomo D
Programador que trabaja para empresas europeas y estadounidenses.
Todos son autónomos.
Su fiscalidad puede ser completamente diferente.
El error típico
Alguien busca en internet:
“cómo hacer una factura de autónomo”
y copia:
Base + 21 % IVA – 15 % IRPF.
Pero esa fórmula no sirve para todo el mundo.
Antes del alta hay que determinar:
- si la actividad lleva IVA;
- qué régimen corresponde;
- si existe exención;
- si procede retención;
- si debes presentar Modelo 130;
- qué declaraciones periódicas tendrás activas.
Porque una obligación marcada en el 036 puede convertirse posteriormente en un modelo que Hacienda espera recibir.
Error 4. No solicitar correctamente la cuota reducida
Si cumples los requisitos como nuevo autónomo, puedes tener acceso a la cuota reducida.
Pero no conviene pensar:
“Primero me doy de alta y después ya pediré la tarifa plana.”
Los beneficios aplicables deben revisarse durante el proceso de alta.
La propia Seguridad Social solicita que, durante la tramitación, selecciones los beneficios que te correspondan.
Y un alta fuera de plazo puede impedirte acceder a determinados descuentos.
Por eso el momento correcto para estudiar la cuota reducida es:
antes de pulsar enviar.
No después de recibir la primera cuota bancaria.
También hay que comprobar si realmente cumples requisitos
No basta con ser “nuevo” en lenguaje coloquial.
Hay que revisar:
- altas anteriores;
- periodos transcurridos;
- posibles bonificaciones previas;
- situación como autónomo colaborador o societario;
- circunstancias personales.
Cada alta tiene su historia.
Error 5. No revisar el paro o la pluriactividad antes del alta
Este error no afecta a todos.
Pero cuando afecta, puede costar bastante dinero.
Si estás cobrando el paro
Antes del alta deberías estudiar si te interesa:
- compatibilizar la prestación;
- capitalizarla;
- suspenderla.
Especialmente la capitalización tiene requisitos de orden temporal.
Por eso darse de alta primero y preguntar después puede cerrar opciones.
Tenemos una guía específica sobre cobrar el paro y hacerse autónomo, pero la idea importante aquí es sencilla:
si cobras prestación, revisa las opciones antes del alta.
Si ya trabajas por cuenta ajena
Entrarás en situación de pluriactividad.
Eso no te exime del alta como autónomo.
Pero puede tener efectos en:
- cotización;
- determinadas coberturas;
- devolución por exceso de cotización.
Seguridad Social contempla precisamente la pluriactividad cuando estás simultáneamente en Régimen General y RETA.
No marques el alta como si tu empleo por cuenta ajena no existiera.
Error 6. No solicitar el ROI cuando vas a trabajar con empresas europeas
Muy frecuente entre autónomos digitales.
Empiezas como:
- programador;
- diseñador;
- consultor;
- marketer;
- traductor;
- creador digital.
Y tu primer cliente está en Alemania.
O contratas software de una empresa de otro país de la UE.
Entonces descubres:
“¿Qué es eso del ROI?”
El Registro de Operadores Intracomunitarios es relevante en determinadas operaciones con empresarios o profesionales de otros Estados miembros.
Su inclusión se solicita mediante el Modelo 036.
Puede afectar a:
- forma de emitir la factura;
- IVA;
- NIF-IVA;
- Modelo 349;
- operaciones intracomunitarias.
Si sabes desde el principio que vas a trabajar con Europa, revisa esto durante el alta.
No después de enviar cinco facturas.
Importante
No necesitas ROI simplemente porque tengas una página web que pueda visitar un francés.
Depende de las operaciones que realmente realices.
Pero si vas a prestar o recibir determinados servicios B2B intracomunitarios, merece revisión desde el minuto uno.
Error 7. Seguir tutoriales antiguos y copiar el alta de otro autónomo
Este error parece menor.
Pero cada año va ganando posiciones.
Internet está lleno de tutoriales tipo:
“Alta autónomo paso a paso Modelo 037”.
Problema:
el Modelo 037 fue suprimido en febrero de 2025.
En 2026 el modelo censal de referencia es el Modelo 036, que además dispone de modalidades y herramientas de asistencia simplificadas para determinados contribuyentes.
Este ejemplo demuestra algo importante:
un tutorial perfectamente válido hace tres años puede estar desactualizado hoy.
Y tampoco copies el alta de un amigo
Tu amigo:
- es diseñador;
- trabaja para particulares;
- vive en Madrid;
- tiene una única actividad.
Tú:
- eres programador;
- trabajas con Alemania;
- tienes empleo por cuenta ajena;
- das además formación.
No sois fiscalmente iguales porque ambos tengáis un MacBook.
Un octavo error encubierto: no pensar qué pasará después
El alta no termina cuando recibes la confirmación.
Ahí empieza.
Después pueden llegar:
- Modelo 303;
- Modelo 130;
- Modelo 349;
- retenciones;
- libros;
- Renta;
- declaraciones informativas;
- modificaciones censales.
Por eso antes del alta deberías poder responder:
¿Qué modelos tendré que presentar después?
Si no lo sabes, probablemente falta revisar la configuración.
Caso práctico: dos altas aparentemente iguales
Veamos dos ejemplos.
Caso 1: Marta
Marta va a empezar como diseñadora gráfica.
Trabajará con empresas españolas.
No tiene otro empleo.
Aplicará el régimen fiscal que corresponda a su actividad.
Revisamos:
- epígrafe;
- CNAE;
- IVA;
- IRPF;
- cuota reducida;
- fecha.
Alta relativamente sencilla.
Caso 2: Daniel
Daniel también trabaja digitalmente.
Pero:
- tiene empleo por cuenta ajena;
- facturará a una startup alemana;
- tendrá clientes españoles;
- venderá además un curso;
- estaba cobrando prestación meses atrás;
- trabaja desde casa.
Sobre el papel los dos son:
“freelancers digitales”.
En la práctica, la segunda alta necesita analizar:
- pluriactividad;
- ROI;
- varias actividades;
- facturación internacional;
- domicilio;
- obligaciones fiscales.
Por eso copiar una configuración nunca es buena estrategia.
Checklist antes de enviar tu alta
Antes de confirmar nada, deberías conocer:
- fecha real de inicio;
- actividad principal;
- actividades secundarias;
- epígrafe IAE;
- CNAE;
- domicilio fiscal;
- lugar de actividad;
- régimen de IVA;
- retenciones;
- Modelo 130;
- operaciones europeas;
- necesidad de ROI;
- situación laboral actual;
- prestación por desempleo;
- cuota reducida;
- rendimientos previstos;
- cuenta bancaria;
- mutua;
- modelos posteriores.
No hace falta ser asesor fiscal.
Pero sí necesitas saber qué estás declarando.
¿Cuándo haría yo el alta por mi cuenta?
Si tu caso es sencillo y entiendes todos estos puntos, puedes hacerlo tú mismo perfectamente.
No existe obligación de contratar una gestoría.
Ahora bien, si aparecen dudas sobre:
- IVA;
- epígrafe;
- Europa;
- paro;
- pluriactividad;
- varias actividades;
- bonificaciones;
el valor del asesoramiento no está en rellenar el formulario.
Está en evitar configurar mal el negocio antes de empezar.
Cómo hacemos el alta en AltaEnAutonomos.com
Si prefieres no asumir ese proceso, podemos tramitar tu alta en autónomos 100 % online.
Somos Punto PAE autorizado y gestionamos el alta telemáticamente, revisando previamente:
- actividad;
- IAE;
- CNAE;
- IVA;
- IRPF;
- fecha de inicio;
- posibles bonificaciones.
La idea es que puedas empezar a trabajar con la actividad correctamente configurada desde el primer día.
Si todavía no sabes si tu caso tiene alguna peculiaridad, puedes utilizar nuestra asesoría 1:1 para autónomos y empresas antes de tramitar nada.
Y si quieres delegar también los trimestres posteriores, puedes consultar nuestra gestoría online para autónomos.

Preguntas frecuentes sobre errores al darse de alta como autónomo
¿Puedo darme de alta después de empezar a trabajar?
Debes tramitar el alta antes del inicio de la actividad. Si la realizas posteriormente se considerará fuera de plazo y puede tener consecuencias económicas.
¿Puedo presentar todavía el Modelo 037?
No. El Modelo 037 fue suprimido con efectos desde el 3 de febrero de 2025. En 2026 se utiliza el Modelo 036.
¿Puedo elegir cualquier epígrafe parecido a mi actividad?
No es recomendable. Debe reflejar la actividad que realmente desarrollas y puede afectar a tus obligaciones fiscales.
¿Todos los autónomos presentan Modelo 130?
No. Depende de la actividad, régimen y retenciones que soporten sus ingresos.
¿Tengo que solicitar la tarifa plana al hacerme autónomo?
Los beneficios sobre la cotización deben revisarse y solicitarse durante la tramitación cuando cumplas los requisitos.
¿Necesito ROI si trabajo con Europa?
Puede ser necesario si realizas determinadas operaciones intracomunitarias con empresarios o profesionales de otros Estados miembros.
¿Puedo ser autónomo y trabajador por cuenta ajena?
Sí. Estarías en situación de pluriactividad y debes darte igualmente de alta en RETA por tu actividad propia.
¿Puedo corregir un alta mal hecha?
En muchos casos sí mediante modificaciones censales o actuaciones ante Seguridad Social, pero cuanto antes se detecte el error, mejor.
Conclusión
El alta como autónomo no es difícil porque tenga cientos de pantallas.
Es delicada porque algunas decisiones afectan a todo lo que viene después.
Los errores que más evitaría son:
- empezar antes del alta;
- elegir mal la actividad;
- configurar incorrectamente IVA e IRPF;
- perder bonificaciones;
- ignorar paro o pluriactividad;
- olvidarse del ROI;
- seguir tutoriales desactualizados.
Resolverlos antes de comenzar suele ser bastante sencillo.
Resolverlos después de varios trimestres puede no serlo tanto.
Por eso el objetivo no debería ser simplemente:
“estar dado de alta”.
Debería ser:
“estar dado de alta correctamente”.
Porque Hacienda rara vez cobra extra por hacerlo bien a la primera.