Última actualización: noviembre 2026
Te das de alta como autónomo.
Ya tienes una cuenta bancaria personal.
Funciona perfectamente.
Y surge una pregunta bastante lógica:
¿realmente necesito abrir otra cuenta solo por ser autónomo?
La respuesta corta es:
si eres autónomo persona física, no existe con carácter general una obligación fiscal que te obligue a tener una cuenta bancaria exclusivamente profesional.
Puedes utilizar una cuenta que ya tengas.
Ahora bien:
que puedas hacerlo no significa que sea la mejor idea.
Porque después empiezan a llegar:
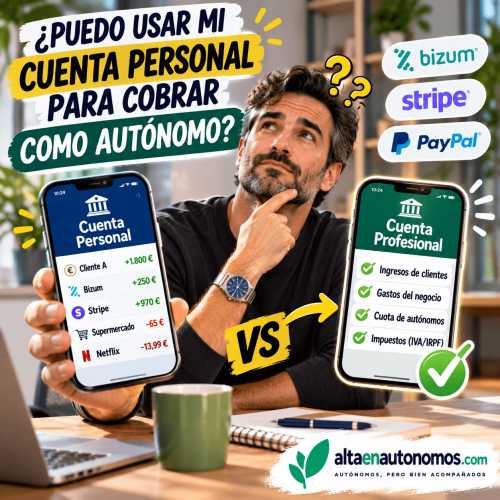
clientes, Bizum, Stripe, PayPal, cuota de autónomos, Hacienda, Netflix, supermercado, alquiler, publicidad, Amazon…
Y tres meses después tu extracto bancario parece una novela de misterio.
Vamos a ver qué conviene hacer.
- ¿Es obligatorio tener una cuenta bancaria profesional siendo autónomo?
- Entonces, ¿puedo cobrar mis facturas en mi cuenta personal?
- El problema de mezclarlo todo
- Una cuenta separada no hace que un gasto sea deducible
- ¿Puede Hacienda mirar mi cuenta bancaria?
- ¿Qué pasa con Bizum?
- ¿Puedo utilizar mi Bizum personal para clientes?
- ¿Y Stripe o PayPal?
- Cobro 2.000 € y me transfiero 1.000 € a otra cuenta: ¿es otro ingreso?
- ¿Necesito una cuenta profesional específica del banco?
- ¿En qué cuenta se cobra la cuota de autónomos?
- La estructura bancaria que recomendaríamos a un autónomo
- Ejemplo: autónomo organizado
- Ejemplo: autónomo con todo mezclado
- ¿Tener una cuenta separada ayuda en una inspección?
- ¿Y si trabajo con varias actividades?
- Errores frecuentes con la cuenta bancaria del autónomo
- ¿Qué haría si estoy empezando?
- Cómo podemos ayudarte
- Preguntas frecuentes
- ¿Es obligatorio tener dos cuentas bancarias siendo autónomo?
- ¿Puedo cobrar facturas en mi cuenta personal?
- ¿Puedo cobrar clientes por Bizum?
- ¿Tengo que declarar lo que cobro por PayPal o Stripe?
- ¿Si Stripe me ingresa menos por la comisión declaro solo el neto?
- ¿Una transferencia entre mis propias cuentas es un ingreso?
- ¿Es mejor una cuenta separada?
- ¿Hacienda puede revisar una cuenta personal?
- Conclusión
¿Es obligatorio tener una cuenta bancaria profesional siendo autónomo?
Como regla general, no.
Un autónomo persona física no tiene la misma separación jurídica que existe entre una persona y una Sociedad Limitada.
Tú y tu actividad no sois dos personas jurídicas diferentes.
Por tanto, Hacienda no establece de forma general:
“Todo autónomo debe abrir obligatoriamente una segunda cuenta bancaria profesional.”
De hecho, el Banco de España habla de tener una cuenta separada como algo conveniente, especialmente para controlar mejor los ingresos y gastos de la actividad.
Y esa es probablemente la mejor forma de entenderlo:
no suele ser obligatorio, pero casi siempre es recomendable.
Entonces, ¿puedo cobrar mis facturas en mi cuenta personal?
Sí, con carácter general.
Puedes emitir una factura correctamente y recibir el pago mediante transferencia en una cuenta de la que seas titular.
Fiscalmente lo importante es que:
- el ingreso esté correctamente facturado;
- se registre cuando corresponda;
- se declare;
- pueda justificarse.
El hecho de que el IBAN también reciba tu nómina anterior, la factura de la luz o una transferencia de tu hermano no convierte automáticamente ese cobro profesional en incorrecto.
El problema es otro:
demostrar después qué corresponde al negocio y qué corresponde a tu vida personal.
El problema de mezclarlo todo
Supongamos que utilizas una única cuenta.
Durante un mes aparecen:
- 1.800 € cliente A
- 950 € cliente B
- 200 € transferencia de tu pareja
- 90 € publicidad
- 14,99 € software
- 65 € supermercado
- 42 € gasolina
- 25 € restaurante
- 800 € alquiler vivienda
- 500 € transferencia desde tus ahorros
- 80 € gimnasio
- 1.250 € cliente C
Cuando llega el trimestre necesitas distinguir:
qué es ingreso profesional, qué es gasto deducible y qué no tiene absolutamente nada que ver con tu actividad.
Puede hacerse.
Pero acabas generando trabajo innecesario.
Una cuenta separada no hace que un gasto sea deducible
Este punto también es importante.
Abrir una “cuenta de autónomo” no convierte mágicamente en deducibles todos los pagos realizados desde ella.
Si pagas desde la cuenta profesional:
unas zapatillas,
una cena personal
o unas vacaciones,
siguen siendo gastos personales.
Y al revés.
Si pagas desde tu cuenta personal una factura de software claramente afecto a tu actividad, el hecho de haber utilizado esa cuenta no elimina automáticamente su posible deducibilidad.
Lo relevante sigue siendo:
- relación con la actividad;
- justificación;
- factura;
- requisitos fiscales;
- correcta contabilización o registro.
La cuenta ayuda a ordenar.
No decide por sí sola qué deduces.
¿Puede Hacienda mirar mi cuenta bancaria?
Conviene evitar dos extremos.
Ni Hacienda está observando en tiempo real cada café que pagas.
Ni una cuenta personal es invisible por llamarse “personal”.
La Administración tributaria puede obtener información y requerir movimientos bancarios dentro de procedimientos tributarios cuando concurren las condiciones legales.
Por tanto, utilizar una cuenta personal no crea una especie de zona privada donde los ingresos profesionales dejan de existir.
Si un cliente te paga 2.000 €:
el ingreso sigue siendo ingreso aunque haya entrado en la misma cuenta desde la que pagas Netflix.
¿Qué pasa con Bizum?
Bizum es simplemente un medio de pago.
No existe fiscalmente una categoría llamada:
“ingreso por Bizum que no cuenta”.
Si utilizas Bizum para cobrar un servicio profesional:
el ingreso debe recibir el mismo tratamiento fiscal que si el cliente te hubiera pagado mediante transferencia.
Ejemplo:
Haces una sesión profesional.
Precio:
100 €.
El cliente te paga 100 € por Bizum.
No se convierte en un regalo porque haya aparecido una notificación con un emoji.
Si corresponde emitir factura y declarar ese ingreso, debes hacerlo.
¿Puedo utilizar mi Bizum personal para clientes?
Aquí hay dos cuestiones diferentes.
Fiscalmente
El medio de pago no elimina la obligación de facturar y declarar.
Bancariamente
Debes comprobar las condiciones del servicio y de tu entidad.
Determinados bancos o productos pueden tener condiciones específicas para el uso profesional de cuentas o servicios diseñados inicialmente para particulares.
Por eso, si vas a recibir muchos cobros de clientes, tiene sentido utilizar soluciones orientadas al negocio.
No solo por Hacienda.
También por organización bancaria.
¿Y Stripe o PayPal?
La lógica vuelve a ser la misma.
Supongamos que facturas:
1.000 €.
El cliente paga mediante una plataforma.
La plataforma te cobra una comisión de:
30 €.
A tu cuenta llegan:
970 €.
Uno de los errores habituales sería considerar:
“Mi ingreso ha sido 970 €.”
No necesariamente.
Económicamente puedes tener:
Ingreso: 1.000 €
y
Gasto/comisión: 30 €
siempre con el tratamiento fiscal y documentación que corresponda.
Por eso conciliar plataformas de cobro únicamente mirando cuánto ha llegado al banco puede generar errores.
Especialmente cuando tienes:
- muchas operaciones;
- devoluciones;
- comisiones;
- pagos agrupados;
- diferentes divisas.
Cobro 2.000 € y me transfiero 1.000 € a otra cuenta: ¿es otro ingreso?
No.
Mover dinero entre tus propias cuentas no significa generar un nuevo ingreso profesional.
Ejemplo:
Cobras de un cliente:
2.000 €.
Después transfieres:
1.000 € a tu cuenta personal.
No has ganado:
3.000 €.
Simplemente has movido fondos que ya eran tuyos.
Por eso una estructura muy práctica es:
Cuenta profesional
Entradas de clientes y gastos del negocio.
Cuenta personal
Tus gastos de vida.
Cada mes puedes transferirte una cantidad desde la profesional a la personal.
Esto facilita muchísimo entender:
cuánto genera el negocio y cuánto consumes personalmente.
¿Necesito una cuenta profesional específica del banco?
No necesariamente.
Aquí conviene distinguir:
cuenta separada
de
producto bancario denominado “cuenta para autónomos”.
Puedes decidir abrir una segunda cuenta destinada exclusivamente a la actividad.
Pero debes comprobar las condiciones que establece tu banco.
Hay entidades que ofrecen productos específicos para autónomos con servicios como:
- TPV;
- cobro de recibos;
- tarjetas adicionales;
- financiación;
- gestión empresarial.
Y otras cuentas personales pueden contener condiciones o limitaciones sobre determinados usos profesionales.
Por eso:
antes de empezar a mover cientos de operaciones profesionales por una cuenta personal, revisa el contrato.
¿En qué cuenta se cobra la cuota de autónomos?
Durante el alta en Seguridad Social tendrás que proporcionar una cuenta para domiciliar las cuotas.
La existencia de esa domiciliación no convierte automáticamente la cuenta en una cuenta profesional exclusiva.
Simplemente será la cuenta utilizada por la Tesorería para realizar los cargos correspondientes.
Una vez eres autónomo, conviene revisar periódicamente que la cuenta tenga saldo suficiente.
Un recibo devuelto de Netflix es molesto.
Uno de Seguridad Social puede resultar bastante menos divertido.
La estructura bancaria que recomendaríamos a un autónomo
Sin necesidad de abrir cinco cuentas, una organización sencilla puede funcionar muy bien.
Cuenta 1: actividad
Utilízala para:
- cobros de clientes;
- cuota de autónomos;
- software;
- publicidad;
- gestoría;
- proveedores;
- herramientas;
- gastos profesionales.
Cuenta 2: personal
Utilízala para:
- vivienda;
- alimentación;
- ocio;
- compras personales;
- vacaciones;
- gastos familiares.
Y, opcionalmente:
Cuenta o espacio 3: impuestos
Puedes apartar periódicamente:
- IVA;
- previsión de IRPF;
- otras obligaciones.
No porque Hacienda lo obligue.
Porque psicológicamente funciona bastante bien.
El dinero que has separado deja de parecer disponible.
Ejemplo: autónomo organizado
Lucía factura durante el mes:
5.000 € + IVA.
Todos sus clientes pagan en su cuenta profesional.
Desde esa misma cuenta paga:
- software;
- publicidad;
- cuota;
- gestoría;
- teléfono profesional.
Después transfiere:
2.000 €
a su cuenta personal para sus gastos privados.
Y separa parte del saldo para impuestos.
Al finalizar el trimestre, revisar su actividad resulta relativamente sencillo.
Ejemplo: autónomo con todo mezclado
Daniel cobra clientes mediante:
- cuenta personal;
- Bizum;
- PayPal;
- Stripe.
Además utiliza esa cuenta para:
- supermercado;
- alquiler;
- gimnasio;
- restaurantes;
- compras Amazon;
- transferencias familiares.
Puede declarar correctamente.
No existe una catástrofe automática.
Pero para preparar sus impuestos habrá que determinar qué es cada movimiento.
Y si tiene 300 movimientos mensuales, la diferencia entre ambos sistemas empieza a sentirse bastante rápido.
¿Tener una cuenta separada ayuda en una inspección?
Puede ayudar mucho a demostrar la trazabilidad de la actividad.
Imagina que Hacienda solicita justificar determinados cobros y gastos.
Con una cuenta exclusivamente profesional puedes relacionar fácilmente:
factura → cobro → movimiento bancario.
Con una cuenta mezclada también puedes hacerlo.
Pero habrá que navegar entre toda tu actividad privada.
La separación no te da más derecho a deducir.
Te da más claridad y menos ruido.
¿Y si trabajo con varias actividades?
No necesitas necesariamente una cuenta por cada epígrafe.
Si eres autónomo y realizas:
consultoría + formación + diseño,
puedes gestionar las tres actividades desde una única cuenta profesional.
Lo importante será después separar correctamente cada actividad en tus registros cuando fiscalmente resulte necesario.
Abrir doce cuentas normalmente no mejora nada.
Errores frecuentes con la cuenta bancaria del autónomo
Pensar que lo que entra por Bizum no hay que declararlo
El medio de pago no altera la naturaleza del ingreso.
Declarar solo lo que llega de Stripe
Puede existir una diferencia entre el importe facturado y el neto recibido después de comisiones.
Considerar deducible todo lo pagado con la cuenta profesional
No funciona así.
Mezclar cientos de operaciones personales
Legalmente puede ser posible, pero administrativamente es una mala estrategia.
No revisar las condiciones del banco
Una cuenta diseñada para particulares puede tener condiciones específicas sobre su utilización.
Confundir transferencias propias con ingresos
Mover dinero entre tus cuentas no duplica tu facturación.
¿Qué haría si estoy empezando?
Si acabas de darte de alta y tienes veinte euros de presupuesto, no necesitas contratar una cuenta bancaria premium con una tarjeta de titanio.
Pero sí intentaría tener desde el principio:
una cuenta separada exclusivamente para la actividad.
Puede ser una solución sencilla.
Lo importante es crear una frontera clara entre:
tu negocio
y
tu vida personal.
Te facilitará:
- impuestos;
- contabilidad;
- control de gastos;
- tesorería;
- conciliación;
- posibles comprobaciones.
Cómo podemos ayudarte
Si ya eres autónomo y estás mezclando Bizum, Stripe, PayPal, transferencias y facturas y no sabes cómo organizarlo, puedes utilizar nuestra asesoría 1:1 para autónomos y empresas para revisar tu caso.
Si quieres delegar la contabilización, impuestos y seguimiento de tu actividad, puedes consultar nuestra gestoría online para autónomos.
Y si todavía no has empezado, podemos tramitar correctamente tu alta como autónomo 100 % online y ayudarte a organizar las obligaciones desde el primer día.
Preguntas frecuentes
¿Es obligatorio tener dos cuentas bancarias siendo autónomo?
Para un autónomo persona física no existe con carácter general una obligación fiscal de disponer de una cuenta profesional diferente de la personal.
¿Puedo cobrar facturas en mi cuenta personal?
Sí, con carácter general, siempre que los ingresos se facturen, registren y declaren correctamente. Debes revisar también las condiciones de uso establecidas por tu banco.
¿Puedo cobrar clientes por Bizum?
El cobro por Bizum no cambia la naturaleza fiscal de la operación. Si corresponde facturar y declarar el ingreso, debes hacerlo.
¿Tengo que declarar lo que cobro por PayPal o Stripe?
Sí cuando corresponda a ingresos de tu actividad. Debes tener en cuenta además las posibles comisiones de las plataformas.
¿Si Stripe me ingresa menos por la comisión declaro solo el neto?
No debe asumirse automáticamente. Hay que distinguir el importe de la operación y la comisión soportada, con su correspondiente documentación.
¿Una transferencia entre mis propias cuentas es un ingreso?
No. Mover fondos entre cuentas propias no genera por sí mismo un nuevo ingreso de la actividad.
¿Es mejor una cuenta separada?
En la práctica, sí suele ser muy recomendable porque facilita la conciliación, el control del negocio y la justificación de ingresos y gastos.
¿Hacienda puede revisar una cuenta personal?
Dentro de procedimientos tributarios y con las garantías establecidas legalmente, la Administración puede requerir información bancaria. Una cuenta no se vuelve invisible por utilizarse también para fines personales.
Conclusión
Puedes ser autónomo y utilizar una cuenta bancaria personal.
El problema no suele estar en si está permitido.
El problema aparece cuando llevas seis meses mezclando:
clientes,
Bizum,
Stripe,
supermercado,
IVA,
PayPal,
alquiler
y vacaciones.
Fiscalmente lo importante es facturar, registrar y declarar correctamente.
Operativamente, lo inteligente suele ser separar.
Por eso nuestra recomendación es sencilla:
una cuenta para el negocio y otra para tu vida personal.
No porque Hacienda necesite que tengas dos IBAN.
Sino porque dentro de tres meses agradecerás poder entender tu propio extracto bancario.