Última actualización: noviembre 2026
Terminas un trabajo.
El cliente te pregunta:
“¿Te puedo pagar en efectivo?”
Y aquí suelen aparecer dos errores opuestos.
El primero:
“Si me paga en efectivo no pasa nada, porque Hacienda no lo ve.”
El segundo:
“Los autónomos ya no pueden cobrar nada en efectivo.”
Ninguno de los dos es correcto.
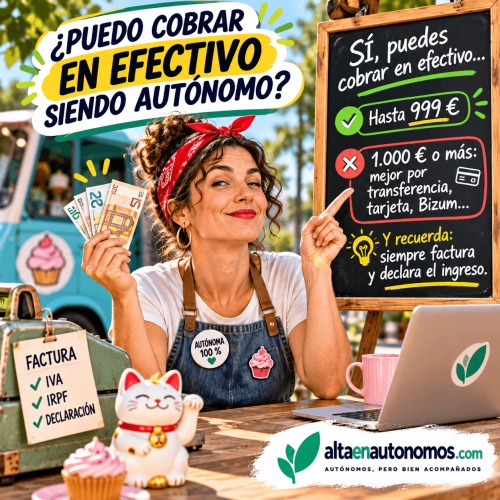
Un autónomo puede cobrar en efectivo, pero existen límites y el hecho de recibir billetes no cambia tus obligaciones fiscales.
Si has ganado 600 € por un trabajo, esos 600 € siguen siendo un ingreso de tu actividad aunque el cliente te los entregue en un sobre.
Veamos qué puedes cobrar, qué no y cómo debes declararlo.
- ¿Puede un autónomo cobrar en efectivo?
- Ejemplo: factura de 800 €
- Ejemplo: factura de 1.200 €
- ¿Y puedo cobrar 600 € en efectivo y 600 € por transferencia?
- Tampoco sirve hacer dos facturas artificialmente
- ¿Cobrar en efectivo significa que no tengo que hacer factura?
- ¿Cómo declaro un cobro en efectivo?
- ¿Tengo que ingresar después el efectivo en el banco?
- Ingresar el dinero en el banco no convierte el ingreso en uno nuevo
- ¿Tengo que guardar algún justificante del cobro?
- ¿Qué ocurre con las facturas simplificadas o tickets?
- ¿Qué pasa si el cliente es otro autónomo o una empresa?
- ¿Y si mi cliente es un particular?
- Existe una excepción para determinados particulares extranjeros
- ¿Qué sanción existe por superar el límite?
- ¿Qué pasa si ya he aceptado un pago indebido en efectivo?
- El cliente me dice: “sin factura te pago en efectivo”
- Negocios donde el efectivo sigue siendo habitual
- Cómo organizaría los cobros en efectivo
- Ejemplo práctico
- Errores frecuentes
- Cómo podemos ayudarte
- Preguntas frecuentes
- ¿Cuánto puede cobrar un autónomo en efectivo?
- ¿Puedo cobrar 999 € en efectivo?
- ¿Puedo dividir un pago de 1.500 € en dos?
- ¿Puedo cobrar una parte en efectivo y otra por transferencia?
- ¿Tengo que declarar los ingresos en efectivo?
- ¿Tengo que ingresar el efectivo en mi banco?
- ¿Qué sanción existe?
- ¿El límite también se aplica si mi cliente es particular?
- Conclusión
¿Puede un autónomo cobrar en efectivo?
Sí.
Cobrar en efectivo sigue siendo perfectamente legal siempre que se respeten los límites establecidos.
El punto clave aparece cuando una de las partes de la operación actúa como empresario o profesional.
En ese caso:
no pueden pagarse en efectivo operaciones cuyo importe sea igual o superior a 1.000 €.
Fíjate en una palabra importante:
igual.
Por tanto:
999 € → puede pagarse en efectivo.
1.000 € → ya entra en la prohibición.
Ejemplo: factura de 800 €
Realizas un trabajo.
Total de la operación:
800 €.
El cliente te entrega 800 € en efectivo.
En principio, el límite general de pagos en efectivo no impide esa operación.
Pero debes:
- emitir la factura cuando corresponda;
- registrar el ingreso;
- declarar el IVA si procede;
- incluir el rendimiento en tu fiscalidad.
El efectivo cambia el medio de pago.
No convierte el trabajo en invisible.
Ejemplo: factura de 1.200 €
Realizas otro trabajo.
Factura total:
1.200 €.
El cliente te dice:
“Te lo pago en efectivo.”
No.
Al existir un empresario o profesional en la operación y superar el límite legal, no debe pagarse en efectivo.
Puedes cobrar mediante:
- transferencia;
- tarjeta;
- otros medios de pago permitidos y trazables.
¿Y puedo cobrar 600 € en efectivo y 600 € por transferencia?
Aquí aparece una de las trampas más habituales.
No puedes evitar el límite simplemente fraccionando el pago.
Si la operación completa cuesta:
1.200 €
no puedes convertirla artificialmente en:
600 € hoy
+
600 € mañana
para decir que ninguna entrega llega a 1.000 €.
La normativa obliga a tener en cuenta el importe total de la operación y los posibles fraccionamientos.
Además, si una operación que supera el límite se paga parcialmente en efectivo, puede existir infracción por la cantidad efectivamente pagada en metálico.
Por tanto:
el límite se aplica a la operación, no a cada billete que entregáis.
Tampoco sirve hacer dos facturas artificialmente
Ejemplo.
Un profesional realiza un único trabajo por:
1.600 €.
Decide emitir:
Factura A: 800 €
Factura B: 800 €
únicamente para cobrar ambas en efectivo.
Si estamos realmente ante una única prestación que se ha dividido artificialmente, el fraccionamiento no evita el límite.
Otra cuestión es que existan dos operaciones reales, diferentes e independientes.
La realidad económica importa.
¿Cobrar en efectivo significa que no tengo que hacer factura?
No.
El método de pago no determina si existe o no obligación de facturar.
Puedes cobrar:
- transferencia;
- tarjeta;
- Bizum;
- PayPal;
- efectivo.
Y seguir teniendo exactamente la misma obligación fiscal sobre la operación.
El error sería pensar:
transferencia = ingreso oficial
y
efectivo = ingreso que no existe.
Hacienda no funciona así.
¿Cómo declaro un cobro en efectivo?
Igual que cualquier otro ingreso de tu actividad.
Supongamos:
Servicio:
500 €.
IVA 21 %:
105 €.
Total:
605 €.
El cliente paga:
605 € en efectivo.
Fiscalmente tendrás que registrar la operación de acuerdo con las reglas que correspondan a tu actividad.
Por ejemplo:
Base imponible:
500 €.
IVA repercutido:
105 €.
Cobro:
605 €.
Que el dinero esté inicialmente en tu bolsillo en lugar de en tu banco no altera el IVA de la factura.
¿Tengo que ingresar después el efectivo en el banco?
No existe una regla general que obligue a ingresar inmediatamente cada cobro en efectivo en una cuenta bancaria.
Puedes gestionar caja en tu negocio.
Ahora bien, desde un punto de vista práctico, ingresar periódicamente la recaudación puede facilitar muchísimo la trazabilidad.
Especialmente si tienes:
- tienda;
- peluquería;
- hostelería;
- estética;
- reparaciones;
- servicios presenciales.
Lo importante es que exista coherencia entre:
facturación + caja + registros + ingresos declarados.
Ingresar el dinero en el banco no convierte el ingreso en uno nuevo
Ejemplo.
Cobras:
700 € en efectivo.
Registras correctamente la venta.
Dos días después ingresas esos mismos 700 € en tu banco.
No has generado:
1.400 € de ingresos.
Has generado:
700 € de ingresos
y posteriormente has trasladado el dinero desde tu caja a tu cuenta bancaria.
Parece evidente, pero cuando se concilian cuentas conviene distinguir ambos movimientos.
¿Tengo que guardar algún justificante del cobro?
Es recomendable que puedas acreditar cómo se ha pagado una operación.
En pagos que, por superar el límite, deben realizarse mediante un medio distinto del efectivo, la normativa exige conservar durante cinco años los justificantes que acrediten ese medio de pago.
En cobros en efectivo permitidos también es recomendable mantener una correcta documentación:
- factura;
- factura simplificada cuando proceda;
- recibo;
- registro de caja;
- documentación de la operación.
Especialmente en negocios con bastante movimiento de efectivo.
¿Qué ocurre con las facturas simplificadas o tickets?
En determinadas actividades y dentro de los supuestos legalmente previstos puede utilizarse factura simplificada.
Pero factura simplificada tampoco significa:
“venta que no se declara”.
Es una forma de documentación de determinadas operaciones.
El ingreso sigue formando parte de la actividad.
Por ejemplo, un negocio puede cobrar durante el día:
30 €
45 €
20 €
60 €
en efectivo.
El problema no es que sean pagos en metálico.
El problema aparecería si esas ventas no se registran ni se declaran correctamente.
¿Qué pasa si el cliente es otro autónomo o una empresa?
El límite de 1.000 € resulta especialmente claro.
Si cualquiera de las partes actúa como empresario o profesional, una operación igual o superior a ese importe no puede abonarse en efectivo.
Por ejemplo:
Un autónomo compra equipamiento a otro profesional.
Total:
1.300 €.
No deberían realizar el pago en metálico.
Lo correcto sería utilizar un medio distinto del efectivo.
¿Y si mi cliente es un particular?
El límite también puede aplicarse.
No hace falta que ambas partes sean empresarios.
Basta con que una de ellas lo sea.
Si tú realizas el trabajo como autónomo y tu cliente es un particular residente en España, la operación está dentro del ámbito de la limitación.
Ejemplo:
Reforma a un particular:
4.000 €.
No puede pagarte esos 4.000 € en efectivo simplemente porque el cliente no sea empresario.
Tú sí estás actuando como profesional.
Existe una excepción para determinados particulares extranjeros
La normativa eleva el límite a:
10.000 €
cuando quien paga es una persona física que:
- no tiene domicilio fiscal en España;
- no actúa como empresario o profesional.
Es una excepción concreta.
No debería interpretarse como:
“si mi cliente es extranjero puedo cobrar hasta 10.000 €.”
Hay que cumplir todas las condiciones.
¿Qué sanción existe por superar el límite?
Incumplir estas limitaciones constituye una infracción grave.
Pueden responder tanto:
quien paga
como
quien recibe.
La sanción general consiste en un:
25 % de la cantidad pagada en efectivo que incumple la limitación.
Ejemplo simplificado:
Operación:
4.000 €.
Cantidad pagada indebidamente en efectivo:
4.000 €.
Base de la sanción:
4.000 €.
25 %:
1.000 €.
Aceptar efectivo porque “al cliente le resulta más cómodo” puede acabar siendo bastante caro.
¿Qué pasa si ya he aceptado un pago indebido en efectivo?
No recomendaría intentar arreglarlo inventando después una transferencia inexistente o modificando documentación.
Existe un mecanismo específico de denuncia ante la Agencia Tributaria.
La ley prevé que una de las partes pueda quedar exonerada de responsabilidad si denuncia el incumplimiento ante la AEAT dentro de los tres meses siguientes al pago, identificando la operación, su importe y a la otra parte.
Si te encuentras realmente en esta situación, lo sensato es analizar el caso antes de actuar.
Puedes utilizar nuestra asesoría 1:1 para autónomos y empresas para revisar exactamente qué ha ocurrido.
El cliente me dice: “sin factura te pago en efectivo”
Aquí la respuesta es todavía más sencilla.
No existe una modalidad fiscal denominada:
precio con factura
y
precio sin Hacienda.
Si realizas una operación dentro de tu actividad económica, debes cumplir las obligaciones de facturación y declaración correspondientes.
Cobrar en efectivo no elimina:
- IVA;
- IRPF;
- facturación;
- registros;
- impuestos.
Si el cliente te propone:
“En efectivo y sin factura te sale mejor.”
Normalmente a quien le está intentando salir mejor es a él.
El riesgo también te lo está dejando a ti.
Negocios donde el efectivo sigue siendo habitual
Esta cuestión afecta especialmente a actividades como:
- peluquerías;
- estética;
- bares y restaurantes;
- comercio minorista;
- reparaciones;
- entrenadores;
- fotógrafos;
- profesionales a domicilio;
- talleres;
- determinados servicios presenciales.
Cobrar efectivo no es en sí mismo el problema.
Lo importante es establecer un sistema de control.
Cómo organizaría los cobros en efectivo
Algo muy sencillo.
1. Registra cada operación
No esperes al final del mes intentando recordar qué ocurrió.
2. Conserva las facturas
Incluidas las simplificadas cuando correspondan.
3. Lleva control de caja
Debes poder explicar de dónde procede el dinero.
4. Separa ingresos profesionales y personales
Meter 500 € tuyos en la caja sin registrar nada tampoco ayuda demasiado.
5. Ingresa periódicamente el efectivo
No es obligatorio hacerlo después de cada venta, pero puede facilitar la conciliación.
6. Respeta siempre el límite legal
Especialmente en operaciones de importe elevado.
Ejemplo práctico
Pedro es fotógrafo.
Hace tres trabajos durante la semana.
Sesión A
Total:
300 €.
Pago:
efectivo.
Puede cobrarla en efectivo y debe registrar y declarar correctamente la operación.
Sesión B
Total:
750 €.
Pago:
efectivo.
Misma lógica.
Evento C
Total:
1.800 €.
El cliente quiere pagar todo en billetes.
Aquí el límite cambia el escenario.
La operación no debe abonarse en efectivo.
Pedro solicita transferencia u otro medio permitido.
No importa que el cliente proponga:
900 € hoy
+
900 € mañana.
Sigue siendo una operación de 1.800 €.
Errores frecuentes
Pensar que 1.000 € todavía se puede pagar en efectivo
No.
El límite afecta a operaciones de importe igual o superior a 1.000 €.
Dividir una factura
El fraccionamiento no evita la limitación.
Pensar que entre autónomo y particular no se aplica
Sí puede aplicarse porque basta con que una parte actúe como empresario o profesional.
Cobrar efectivo y no registrarlo
El medio de pago no elimina el ingreso.
Declarar solamente lo que aparece en el banco
Si también cobras en metálico, tu facturación puede ser superior a tus entradas bancarias.
Confundir ingresar efectivo con volver a facturar
Depositar en el banco dinero ya cobrado no genera un segundo ingreso.
Cómo podemos ayudarte
Si tienes varios medios de cobro —efectivo, Bizum, Stripe, PayPal, tarjeta y transferencias— y quieres llevar correctamente facturación e impuestos, puedes utilizar nuestra gestoría online para autónomos.
Si tienes un pago concreto que puede haber superado el límite o no sabes cómo regularizar una operación, puedes reservar una asesoría 1:1.
Y si todavía estás preparando tu actividad, podemos gestionar tu alta como autónomo online dejando correctamente configuradas tus obligaciones desde el principio.
Preguntas frecuentes
¿Cuánto puede cobrar un autónomo en efectivo?
Cuando alguna de las partes actúa como empresario o profesional, no pueden pagarse en efectivo operaciones por importe igual o superior a 1.000 €.
¿Puedo cobrar 999 € en efectivo?
El límite general prohíbe las operaciones iguales o superiores a 1.000 €. Deben cumplirse igualmente todas las restantes obligaciones fiscales.
¿Puedo dividir un pago de 1.500 € en dos?
No puedes utilizar el fraccionamiento para evitar el límite. Se tiene en cuenta el importe total de la operación.
¿Puedo cobrar una parte en efectivo y otra por transferencia?
Si la operación alcanza el límite legal, pagar parcialmente en efectivo puede incumplir la prohibición. Lo prudente es realizar el pago mediante medios distintos del efectivo.
¿Tengo que declarar los ingresos en efectivo?
Sí. El método de cobro no elimina las obligaciones fiscales de la operación.
¿Tengo que ingresar el efectivo en mi banco?
No existe una obligación general de ingresar inmediatamente cada cobro, aunque llevar una buena gestión de caja y conciliación es muy recomendable.
¿Qué sanción existe?
La sanción general es del 25 % de la cantidad pagada en efectivo incumpliendo la limitación.
¿El límite también se aplica si mi cliente es particular?
Sí, porque tú estás actuando como empresario o profesional.
Conclusión
Cobrar en efectivo siendo autónomo sigue siendo perfectamente posible.
Lo que no puedes hacer es confundir:
efectivo
con
dinero que fiscalmente no existe.
Si la operación está por debajo del límite, puedes cobrar en metálico y registrarla normalmente.
Si alcanza 1.000 €, cambia el escenario y deberás utilizar otro medio de pago.
Y dividir artificialmente el cobro no arregla nada.
La regla práctica es bastante sencilla:
cobra como quieras dentro de la legalidad, pero factura y declara como corresponde.
Porque Hacienda no grava el IBAN.
Grava la actividad económica.