Última actualización: octubre 2026
Todavía no eres autónomo.
O, al menos, todavía no has empezado a facturar.
Pero ya estás gastando dinero.
Compras un portátil.
Contratas una página web.
Pagas el dominio.
Compras herramientas.
Haces publicidad.
Alquilas un pequeño espacio.
Pagas software.
Compras material para empezar.
Y entonces surge la duda:
¿puedo deducir los gastos que tengo antes de darme de alta como autónomo?
La respuesta es que sí puede ser posible, pero hacerlo bien depende muchísimo de cuándo y cómo prepares el inicio de tu actividad.
Porque existe una diferencia importante entre:
“Estoy pensando que algún día igual me hago autónomo”
y
“Estoy realizando inversiones y gastos porque voy a iniciar realmente una actividad”.
Fiscalmente, no es lo mismo.
Vamos a ver cómo organizarlo para no empezar tu negocio regalándole IVA y gastos a Hacienda.
- Puedes tener gastos antes de emitir tu primera factura
- El error típico: “me doy de alta cuando empiece a facturar”
- Qué significa estar en fase previa al inicio de actividad
- ¿Puedes deducir el IVA de compras realizadas antes de facturar?
- Ejemplo: portátil comprado antes del primer cliente
- Para IRPF, cuidado: el criterio es más estricto
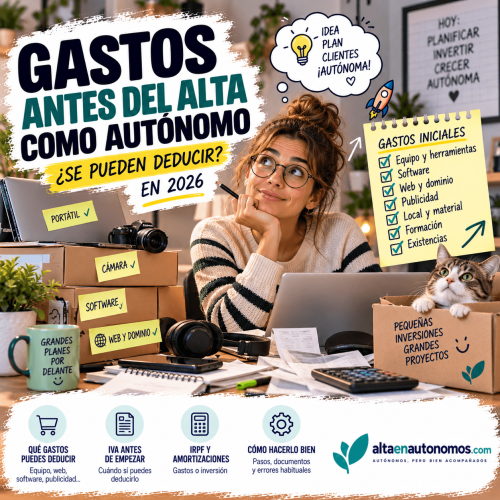
- Qué gastos iniciales puede tener un nuevo autónomo
- Factura completa: aquí no negociamos
- ¿Puedo deducir un gasto pagado desde mi cuenta personal?
- ¿Tengo que darme de alta en Seguridad Social solo porque compro material?
- Caso práctico: freelance que prepara su actividad
- ¿Y si ya compraste todo antes de darte de alta?
- ¿Puedo deducir algo que también utilizo personalmente?
- Gastos de formación antes de empezar
- ¿Y los autónomos que no pueden deducir todo el IVA?
- No confundas gasto con inversión
- Los 7 errores que más vemos al empezar
- 1. Comprar primero y preguntar después
- 2. Esperar al primer ingreso para revisar Hacienda
- 3. Guardar tickets en vez de facturas
- 4. Poner las facturas a nombre de otra persona
- 5. Meter como gasto cualquier cosa comprada antes del alta
- 6. Deducir todo inmediatamente
- 7. Confundir Hacienda con Seguridad Social
- Checklist antes de gastar dinero en tu nuevo negocio
- Cómo podemos ayudarte antes de empezar
- Preguntas frecuentes sobre gastos anteriores al alta de autónomo
- ¿Puedo deducir gastos realizados antes de emitir mi primera factura?
- ¿Puedo deducir el IVA de un ordenador comprado antes de empezar?
- ¿Tengo que darme de alta en Hacienda antes de comprar material?
- ¿Necesito estar ya en RETA para comprar herramientas?
- ¿Puedo deducir gastos de seis meses antes?
- ¿Un ticket sirve para deducir el gasto?
- ¿Puedo deducir el portátil entero el primer año?
- ¿Qué hago si ya compré equipo y todavía no me he dado de alta?
- Conclusión
Puedes tener gastos antes de emitir tu primera factura
Una actividad económica no empieza necesariamente el día en que cobras a tu primer cliente.
Antes de eso puedes estar realizando una auténtica fase de preparación:
- comprando equipo;
- contratando servicios;
- desarrollando una web;
- acondicionando un local;
- adquiriendo mercancía;
- comprando maquinaria;
- contratando publicidad;
- solicitando licencias;
- preparando herramientas de trabajo.
Fiscalmente, estas actuaciones pueden demostrar que existe una intención real de iniciar una actividad económica.
Pero aquí aparece la primera gran diferencia:
no es recomendable comprarlo todo y pensar en el alta cuando aparezca el primer cliente.
Si sabes que vas a emprender y ya vas a empezar a invertir dinero, conviene revisar antes tu situación censal.
El error típico: “me doy de alta cuando empiece a facturar”
Imagina este caso.
En septiembre decides empezar como diseñador gráfico.
Durante octubre compras:
- portátil;
- monitor;
- Adobe;
- dominio;
- página web;
- escritorio;
- publicidad.
En noviembre consigues el primer cliente.
Y el 20 de noviembre decides:
“Ahora sí. Me doy de alta.”
El problema es que llevas dos meses realizando adquisiciones directamente relacionadas con una actividad económica que ya estabas preparando.
Especialmente en IRPF, la fecha de alta e inicio censal tiene mucha importancia para poder defender esos gastos.
Por eso existe la posibilidad de comunicar a Hacienda que estás en una fase previa al inicio habitual de las operaciones.
Qué significa estar en fase previa al inicio de actividad
Puedes encontrarte en una situación en la que:
- todavía no atiendes clientes;
- todavía no vendes;
- todavía no prestas servicios;
- pero ya estás realizando inversiones destinadas al negocio.
Esto puede comunicarse mediante el Modelo 036.
La finalidad es dejar constancia de que esas adquisiciones se están realizando con intención de destinarlas a una actividad empresarial o profesional que vas a iniciar.
Más adelante, cuando empieces efectivamente a realizar de forma habitual las operaciones de tu negocio, habrá que comunicar el inicio efectivo correspondiente.
Esto es especialmente importante para el IVA.
¿Puedes deducir el IVA de compras realizadas antes de facturar?
Sí puede ser posible.
La normativa del IVA permite deducir determinadas cuotas soportadas antes de comenzar de forma habitual las ventas o prestaciones de servicios.
Pero no basta con enseñar una factura y decir:
“Era para mi futuro negocio.”
Debe existir una intención empresarial real.
Y esa intención debe poder demostrarse.
Por ejemplo, pueden ayudar:
- alta censal;
- contratos;
- presupuestos;
- alquiler de local;
- solicitud de licencias;
- página web profesional;
- compra de maquinaria específica;
- publicidad;
- adquisición de existencias;
- contratos con proveedores;
- preparación de instalaciones.
Cuanto más coherente sea todo, más sólida será la situación.
Ejemplo: portátil comprado antes del primer cliente
Lucía va a empezar como arquitecta freelance.
Antes de conseguir su primer cliente compra un portátil profesional:
Base imponible: 1.500 €
IVA 21 %: 315 €
Total: 1.815 €
Lo compra exclusivamente para desarrollar su futura actividad y ha comunicado correctamente su fase de inicio.
Si posteriormente realiza operaciones que dan derecho a deducir IVA y cumple el resto de requisitos, esos 315 € de IVA pueden ser deducibles.
Muy diferente sería comprar un portátil para uso personal y decidir ocho meses después que ahora también lo utilizarás para trabajar.
La intención existente en el momento de la compra importa.
Para IRPF, cuidado: el criterio es más estricto
Aquí es donde conviene no mezclar IVA e IRPF.
Que puedas tener derecho a deducir determinado IVA soportado antes del inicio habitual de las operaciones no significa automáticamente que cualquier gasto antiguo sea deducible en IRPF.
En IRPF, para que el gasto sea deducible debe existir actividad y, entre otros requisitos:
- estar relacionado con ella;
- haberse producido después del alta e inicio correspondiente;
- estar correctamente justificado;
- estar registrado.
La propia consideración fiscal del comienzo de la actividad puede producirse desde que realizas adquisiciones de bienes o servicios con la finalidad de intervenir en la producción o distribución de bienes o servicios.
Por eso el orden importa:
primero organizas el inicio fiscal.
Después empiezas a hacer las compras importantes.
No al revés.
Qué gastos iniciales puede tener un nuevo autónomo
Dependerá completamente del negocio, pero estos son muy habituales.
Ordenador y equipo tecnológico
Portátil, monitor, impresora, tablet, disco duro, cámara, micrófono…
Pueden estar vinculados a la actividad.
Pero cuidado: si son bienes duraderos y de cierto importe, puede corresponder tratarlos como inmovilizado y amortizarlos durante varios ejercicios.
Deducible no significa necesariamente:
“lo resto entero este trimestre”.
Web, dominio y hosting
Si vas a iniciar una actividad digital, son gastos perfectamente coherentes con la preparación del negocio.
Por ejemplo:
- dominio;
- hosting;
- desarrollo web;
- diseño;
- herramientas técnicas;
- determinados plugins o servicios.
Software profesional
CRM, programas de edición, herramientas de facturación, almacenamiento cloud, software técnico o plataformas necesarias para prestar el servicio.
Herramientas
Especialmente relevantes para:
- albañiles;
- reformistas;
- electricistas;
- fotógrafos;
- peluqueros;
- esteticistas;
- técnicos;
- artesanos.
Publicidad
Puedes empezar a captar clientes antes del lanzamiento efectivo.
Por ejemplo:
Google Ads, Meta Ads, diseño de flyers, fotografía profesional o materiales promocionales.
Siempre que exista vinculación real con el negocio.
Mercancías y existencias
Si vas a montar una tienda física o ecommerce, probablemente necesites comprar stock antes de abrir.
Aquí debes revisar muy bien el régimen fiscal y de IVA aplicable.
Local y acondicionamiento
Puedes necesitar:
- alquiler;
- obras;
- pintura;
- mobiliario;
- instalaciones;
- licencias;
- rotulación.
No todos estos conceptos tienen el mismo tratamiento fiscal.
Algunos serán gasto.
Otros inversión.
Factura completa: aquí no negociamos
Si sabes que un gasto será profesional, pide la factura correctamente desde el principio.
Debe figurar:
- tu nombre o razón social;
- NIF;
- datos del proveedor;
- fecha;
- descripción;
- base imponible;
- IVA cuando proceda.
No confíes en:
“Ya luego les pediré que cambien el ticket.”
A veces se puede solucionar.
A veces empiezan los correos.
Y a veces el proveedor desapareció hace cuatro meses.
Mucho más sencillo:
factura correcta desde el primer día.
¿Puedo deducir un gasto pagado desde mi cuenta personal?
El hecho de pagar desde una cuenta personal no convierte automáticamente un gasto profesional en no deducible.
Lo fundamental es poder acreditar:
- qué compraste;
- para qué;
- quién es el destinatario de la factura;
- relación con la actividad;
- realidad del pago.
Aun así, cuando empieces a trabajar regularmente es muy recomendable separar movimientos personales y profesionales.
Precisamente tenemos una guía específica sobre la cuenta bancaria para autónomos porque ordenar el banco simplifica muchísimo la contabilidad.
¿Tengo que darme de alta en Seguridad Social solo porque compro material?
Aquí hay que separar nuevamente dos administraciones.
Una cosa es la situación censal ante Hacienda.
Otra es el alta en el RETA ante Seguridad Social.
La obligación de alta en RETA está relacionada con el comienzo efectivo de una actividad económica por cuenta propia realizada de forma personal, directa y habitual.
Comprar un ordenador o reservar un local como acto preparatorio no significa necesariamente, por sí solo, que ya estés realizando habitualmente tu actividad profesional.
Pero las fechas deben estudiarse correctamente.
Especialmente cuando además empiezas a:
- captar clientes;
- prestar servicios;
- vender;
- cobrar;
- promocionarte activamente;
- ejecutar trabajos.
Si ya estás listo para comenzar, podemos tramitar tu alta en autónomos online y revisar desde el principio actividad, IAE, CNAE, impuestos, tarifa plana y fecha correcta de inicio.
Somos Punto PAE y gestionamos el proceso telemáticamente, sin que tengas que desplazarte a Hacienda ni Seguridad Social.
Caso práctico: freelance que prepara su actividad
David quiere empezar como desarrollador web el 1 de diciembre.
Durante noviembre necesita:
Portátil: 1.400 € + IVA
Monitor: 300 € + IVA
Hosting: 120 € + IVA
Software: 180 € + IVA
Web profesional: 700 € + IVA
Base total:
2.700 €
IVA soportado al 21 %:
567 €
David sabe que esas compras van destinadas exclusivamente a su actividad.
En lugar de comprar primero y preguntar después, organiza previamente su situación censal y conserva todas las facturas.
En diciembre comienza efectivamente a prestar servicios y coordina el alta correspondiente en Seguridad Social.
Fiscalmente, todo tiene una historia lógica:
preparación → inversión → inicio efectivo → facturación.
Eso resulta bastante más defendible que encontrarse en junio con cinco facturas anteriores al alta y preguntarse cómo meterlas ahora.
¿Y si ya compraste todo antes de darte de alta?
No significa automáticamente que esté todo perdido.
Pero tampoco podemos afirmar:
“Da igual, dedúcelo.”
Hay que revisar:
- fecha de cada factura;
- qué compraste;
- cuándo decidiste realmente iniciar la actividad;
- existencia de pruebas;
- fecha del alta censal;
- tratamiento en IVA;
- tratamiento en IRPF;
- afectación profesional;
- si es gasto o inmovilizado.
Especialmente en IVA puede haber supuestos donde sea posible acreditar que ya existía una intención real de iniciar la actividad.
Pero cuanto peor esté documentada esa intención, más difícil será defenderla.
Si te encuentras en esta situación, es mejor analizarla antes de presentar el primer trimestre.
¿Puedo deducir algo que también utilizo personalmente?
Aquí volvemos a las reglas normales de afectación.
Ejemplo:
compras una cámara exclusivamente para tu actividad como fotógrafo.
Tiene sentido.
Compras un televisor enorme que estará en el salón y argumentas que “alguna vez veré un webinar”.
Más complicado.
La fase previa no convierte automáticamente cualquier compra en profesional.
Debe existir una relación razonable con la actividad.
Gastos de formación antes de empezar
Este es uno de los puntos más delicados.
No toda formación previa al ejercicio profesional es automáticamente deducible.
Hay que distinguir entre:
- formación directamente vinculada a una actividad económica ya iniciada;
- formación destinada a mejorar o actualizar conocimientos profesionales;
- estudios que realmente sirven para adquirir una nueva capacitación antes de ejercer.
Ejemplo:
un diseñador autónomo paga un curso avanzado sobre una herramienta que utilizará en su actividad.
Tiene mucha más relación con el negocio.
Muy distinto es pagar una formación completamente previa para aprender una nueva profesión que todavía no estás ejerciendo.
No metas cualquier curso en gastos “porque quiero ser autónomo”.
¿Y los autónomos que no pueden deducir todo el IVA?
Otra cuestión importante.
No todas las actividades tienen pleno derecho a deducir IVA.
Existen:
- actividades exentas;
- prorrata;
- regímenes especiales;
- recargo de equivalencia;
- operaciones sin derecho completo a deducción.
Por tanto, incluso haciendo correctamente la fase previa, puede que no puedas recuperar todo el IVA soportado.
Ejemplo muy claro:
un profesional cuya actividad esté exenta de IVA normalmente no tendrá el mismo derecho a deducir el IVA de sus compras que otro autónomo que facture al 21 %.
Por eso conviene definir la actividad antes de empezar a gastar.
No confundas gasto con inversión
Compras una suscripción mensual de software de 20 €.
Eso normalmente se parece bastante a un gasto corriente.
Compras una máquina profesional de 12.000 € que vas a utilizar durante años.
Eso es otra historia.
Puede tener que registrarse como bien de inversión y deducirse en IRPF mediante amortización.
Lo mismo puede ocurrir con:
- ordenadores;
- cámaras;
- maquinaria;
- mobiliario;
- determinados equipos.
La pregunta no es solo:
“¿Es deducible?”
También:
“¿Cómo se deduce?”
Los 7 errores que más vemos al empezar
1. Comprar primero y preguntar después
Especialmente con inversiones importantes.
2. Esperar al primer ingreso para revisar Hacienda
La preparación también importa.
3. Guardar tickets en vez de facturas
El ticket no siempre te permite deducir correctamente.
4. Poner las facturas a nombre de otra persona
Muy frecuente cuando alguien empieza.
Después arreglarlo puede ser complicado.
5. Meter como gasto cualquier cosa comprada antes del alta
Debe existir relación real con la actividad.
6. Deducir todo inmediatamente
Los bienes de inversión pueden requerir amortización.
7. Confundir Hacienda con Seguridad Social
Las fechas y obligaciones no funcionan exactamente igual.
Checklist antes de gastar dinero en tu nuevo negocio
Si todavía no has empezado, revisa esto:
- actividad que vas a desarrollar;
- fecha prevista de inicio;
- epígrafe IAE;
- CNAE;
- régimen de IVA;
- obligaciones de IRPF;
- necesidad de alta censal previa;
- fecha correcta de RETA;
- tarifa plana;
- facturas a tu nombre;
- bienes de inversión;
- herramientas;
- software;
- stock;
- permisos o licencias;
- documentación que demuestra la preparación.
Son veinte minutos de planificación que pueden ahorrarte cientos o miles de euros.
Cómo podemos ayudarte antes de empezar
Este es precisamente uno de los momentos en los que más sentido tiene asesorarse.
Antes de comprar.
Antes de facturar.
Antes de marcar casillas en el Modelo 036.
Desde nuestra gestoría online podemos estudiar la actividad, preparar el alta correctamente y coordinar Hacienda y Seguridad Social.
Si vas a empezar ya, puedes utilizar nuestro servicio de alta en autónomos 100 % online.
Si además quieres que llevemos posteriormente tus impuestos, facturas, libros y modelos trimestrales, puedes consultar nuestros planes de asesoría para autónomos.
Y si ya estás trabajando y quieres delegar toda la parte fiscal y contable, tienes nuestra gestoría online para autónomos.
La idea no es complicar el alta.
Es precisamente lo contrario:
hacerla una vez y hacerla bien.
Preguntas frecuentes sobre gastos anteriores al alta de autónomo
¿Puedo deducir gastos realizados antes de emitir mi primera factura?
Sí puede ser posible. Una actividad puede tener una fase preparatoria anterior a las primeras ventas, pero debe existir intención real de iniciar el negocio y cumplir los requisitos fiscales correspondientes.
¿Puedo deducir el IVA de un ordenador comprado antes de empezar?
Puede ser posible si fue adquirido con intención demostrable de destinarlo a una actividad que genere derecho a deducción y cumples los requisitos de facturación, registro y situación censal.
¿Tengo que darme de alta en Hacienda antes de comprar material?
Si ya vas a realizar adquisiciones destinadas a preparar una actividad económica, conviene revisar y comunicar correctamente el comienzo censal antes de realizarlas.
¿Necesito estar ya en RETA para comprar herramientas?
No necesariamente. La fase preparatoria ante Hacienda y el momento en que surge la obligación de alta en RETA no son exactamente lo mismo.
¿Puedo deducir gastos de seis meses antes?
No existe una regla general de “seis meses antes”. Hay que analizar cuándo se inició realmente la actividad, tu situación censal y las pruebas existentes.
¿Un ticket sirve para deducir el gasto?
Para poder justificar correctamente una deducción, especialmente de IVA, lo recomendable es disponer de una factura que cumpla todos los requisitos.
¿Puedo deducir el portátil entero el primer año?
Depende. Si por sus características se considera un bien de inversión, puede ser necesario amortizar su coste durante varios ejercicios.
¿Qué hago si ya compré equipo y todavía no me he dado de alta?
Antes de presentar impuestos, revisa las fechas, facturas, naturaleza de las compras y pruebas de que existía una intención real de iniciar la actividad.
Conclusión
Si vas a empezar como autónomo, fiscalmente el negocio puede comenzar antes de tu primera factura.
Puede empezar cuando compras equipo, contratas una web, alquilas un espacio o haces las inversiones necesarias para arrancar.
Precisamente por eso no conviene esperar al primer cliente para pensar en el alta.
Organiza primero la actividad.
Solicita correctamente tus facturas.
Diferencia gasto de inversión.
Coordina Hacienda y Seguridad Social.
Y deja documentado por qué esas compras pertenecen al negocio.
Porque perder una deducción por haber hecho las cosas en el orden equivocado es una manera bastante poco emocionante de inaugurar una empresa.